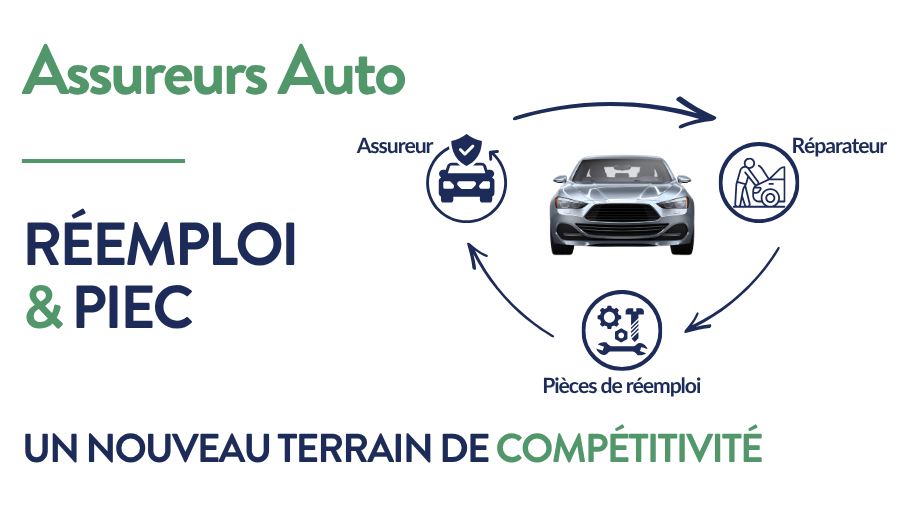
Longtemps marginales dans la réparation automobile, les pièces issues de l’économie circulaire s’imposent aujourd’hui comme un levier stratégique à part entière — à la croisée de la maîtrise du coût sinistre, de l’engagement RSE et de la relation client.
La gestion de sinistre traverse une mutation profonde. Sous la pression conjuguée de la hausse des coûts de réparation, du renforcement réglementaire et de l’exigence croissante de sobriété carbone, les assureurs auto français réévaluent l’un des postes les plus déterminants de leur ratio combiné : celui des pièces détachées. Dans ce contexte, les Pièces Issues de l’Économie Circulaire (PIEC) — pièces de réemploi (PRE) et pièces de qualité équivalente (PQE / PQEC) — passent du statut d’option marginale à celui d’actif stratégique.
01 Un contexte qui rebat les cartes de la réparation
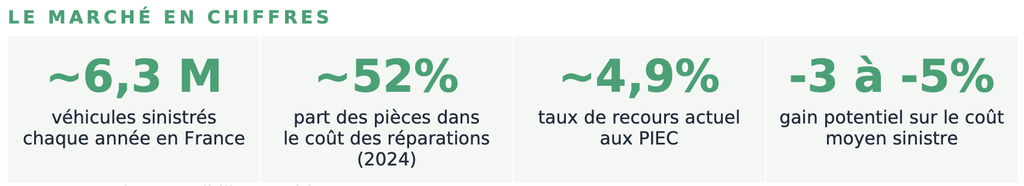
Le coût des réparations automobiles a progressé de +26 % entre 2020 et 2024, tiré par la complexification des véhicules – électrification, connectivité, multiplication des capteurs – et par la hausse du prix des pièces neuves, qui représentent désormais environ 52% du coût total d’une réparation. Parallèlement, la pression pour réduire l’empreinte carbone des sinistres s’intensifie, et la réglementation (loi AGEC en France, cadre européen à horizon 2027) ouvre la voie à une généralisation des pratiques durables.
Pourtant, le recours aux PIEC demeure faible : moins de 5% des réparations, alors que 71% des pièces endommagées sont encore systématiquement remplacées. Ce retard s’explique par une combinaison de freins logistiques (disponibilité, délais), économiques (rentabilité du modèle), techniques (savoir-faire de réparation alternative), réglementaires (monopole des constructeurs sur certaines pièces) et psychologiques (défiance des assurés sur la qualité et la traçabilité). Le manque de transparence des devis aggrave cette méfiance.
Or les assureurs occupent une position pivot : ils financent près de 80% des réparations et prescrivent une large part des interventions. Leur capacité à orienter les flux fait d’eux les acteurs les mieux placés pour structurer et accélérer l’écosystème du réemploi.
02 Des gains économiques et environnementaux tangibles
Le rationnel est solide. La substitution d’une pièce neuve constructeur par une pièce de réemploi ou équivalente génère une économie de 30 à 50% ; avec un taux d’adoption réaliste, la dynamique se traduit par un gain de 3 à 5% du coût moyen sinistre. À l’échelle d’un portefeuille de 100 000 sinistres par an – soit un budget pièces d’environ 80 M€ – l’économie potentielle atteint 4 à 8 M€ par an. S’y ajoute un bénéfice environnemental direct : réduction des émissions du Scope 3 et valorisation des déchets, deux marqueurs désormais suivis par les acteurs les plus avancés (Groupama chiffre à environ 1 300 tonnes de CO₂ les émissions évitées en 2023).
03 Un marché de plateformes en cours de consolidation
Le développement des PIEC s’appuie sur l’émergence de plateformes spécialisées, qui mettent en relation recycleurs, réparateurs, experts et assureurs. Cinq acteurs structurent aujourd’hui le marché français, avec des niveaux de maturité contrastés :
Opisto — leader historique de la pièce de réemploi pur, fort d’un réseau dense de casses agréées ;
Aniel Marketplace — puissant sur les pièces équivalentes premium, désormais adossé à Covéa (entrée au capital en juillet 2025, puis création de Carrosity) ;
Alpha Scale — plateforme AXA, différenciée par son accès aux données de prix des pièces équipementiers et son intégration native aux SI des réparateurs et experts ;
Solvd — solution SaaS modulaire portée par le groupe Allianz, à vocation européenne mais encore en montée en charge en France ;
Valused — challenger positionné sur des niches régionales et un service de conciergerie de sourcing.
Deux philosophies s’affrontent : l’approche « centrale d’achat » (Alpha Scale × AXA), qui privilégie l’efficacité opérationnelle, la négociation de tarifs collectifs et l’intégration métier ; et l’approche « marketplace » (Aniel × Covéa), qui mise sur l’ouverture et la mise en concurrence des vendeurs. À horizon 3 à 5 ans, le marché devrait se consolider autour de deux à trois marketplaces dominantes.
04 Quatre archétypes de déploiement pour les assureurs
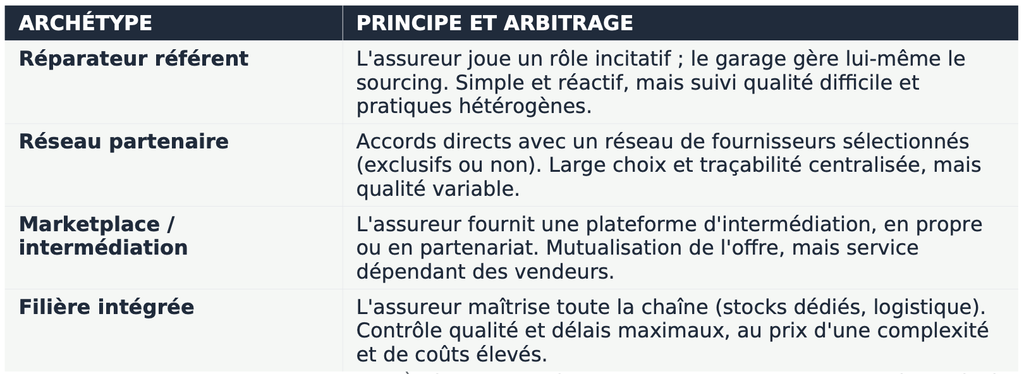
Notre analyse des pratiques de place identifie quatre modèles de déploiement, du plus léger au plus intégré, chacun porteur d’un arbitrage propre entre facilité de mise en œuvre et maîtrise de la chaîne de valeur :