La pièce de réemploi arrive en assurance habitation par la voie de la réparation durable, portée par la pression du coût sinistre et l’exigence RSE. Le mouvement est réel et déjà engagé par les grands assureurs. Mais le modèle auto ne se transpose pas tel quel : la filière du bâtiment est immature, le cadre assurantiel du réemploi reste incertain, et la valeur ne se capte qu’au prix d’une structuration de bout en bout — expertise, filière, garantie.
En assurance habitation multirisque (MRH), la pièce et le matériau de réemploi désignent un composant de seconde vie — équipement électroménager reconditionné, matériau de second œuvre, élément déposé-reposé — mobilisé dans la réparation après sinistre à la place du neuf. Le sujet quitte le stade de l’expérimentation : le mouvement des grands assureurs en 2025 et 2026 en fait un axe de transformation du modèle d’indemnisation. La question pour un COMEX n’est plus de savoir si le réemploi a sa place en habitation, mais où il crée de la valeur nette, à quel rythme, et sous quelles conditions de maîtrise du risque.
01 – Une dynamique déjà engagée, portée par la double pression du coût et du climat
Le réemploi en habitation n’est plus une intention : il est déjà opéré à grande échelle par les premiers assureurs de biens.
La Macif traite plus de 500 000 sinistres habitation par an en intégrant des matériaux de seconde main via son partenariat avec Cyneo, réseau dédié à l’économie circulaire du BTP, depuis mars 2025 (rouelibre88.fr, novembre 2025).
Crédit Agricole Assurances propose depuis 2024 le rééquipement en électroménager et informatique reconditionnés via Murfy.
Covéa — premier assureur habitation en France, plus de 7,6 millions de contrats MRH — a signé le 22 juin 2026 un partenariat avec Leroy Merlin et un accord avec le CSTB pour structurer la réparation durable et objectiver scientifiquement les solutions réparatoires (communiqué Covéa, 22 juin 2026 ; Argus de l’assurance, juin 2026).
Cette dynamique répond à une double pression. Côté coût, la charge climatique annuelle moyenne a été multipliée par quatre en 25 ans selon Covéa (L’Assurance en mouvement, novembre 2025), et la surprime CatNat est passée de 12 % à 20 % des cotisations habitation au 1ᵉʳ janvier 2025 (economie.gouv.fr, 2025). Côté image et pouvoir d’achat, le réemploi réduit le reste à charge de l’assuré et l’empreinte carbone du sinistre — Covéa intègre dès 2026 un référentiel carbone FEDEA pour mesurer l’empreinte de chaque sinistre IRD. Le réemploi devient un levier simultané de rentabilité technique et de responsabilité.
02 – Trois modèles d’accès coexistent, à maturité inégale
La valeur du réemploi en habitation ne passe pas par un dispositif unique mais par trois modèles d’accès distincts, dont la maturité et le risque diffèrent nettement. Le tableau ci-dessous en précise la logique et la dépendance critique.
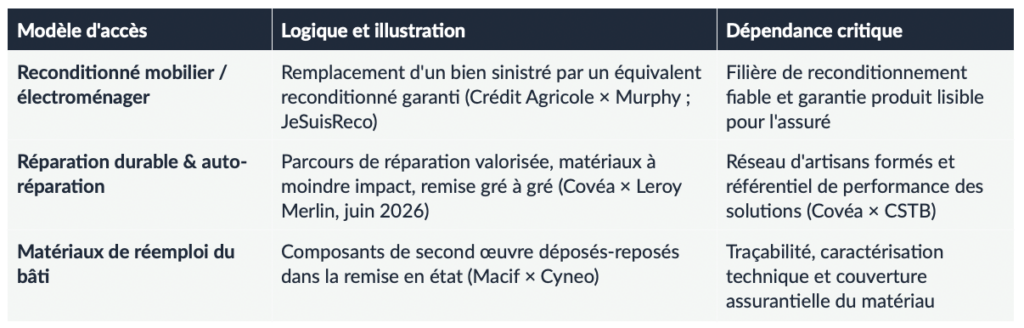
Le reconditionné mobilier est le gisement le plus mûr : la garantie produit y est simple à établir et le risque technique circonscrit. Le matériau de réemploi du bâti est le plus prometteur en volume — les dégâts des eaux et événements climatiques mobilisent le second œuvre — mais le plus exposé, car il bute sur l’immaturité de la filière et l’incertitude assurantielle traitées en section 03.
03 Challenge de l’hypothèse : le modèle auto n’est pas transposable en l’état
L’hypothèse implicite du discours de place est qu’un dispositif comparable à la pièce de réemploi automobile — mûr, normé, économiquement établi — peut se déployer en habitation au même rythme. Cette hypothèse ne résiste pas à l’examen : trois écarts structurels séparent les deux univers.
Premier écart : la maturité de la filière. En auto, la pièce de réemploi représente déjà environ 300 M€ de chiffre d’affaires et 2 % du marché de la pièce de rechange, adossée à des centres VHU agréés (Argus de l’assurance). En bâtiment, la filière REP PMCB, opérationnelle depuis 2023, reste défaillante : en mars 2025, sur environ 6 385 points de reprise recensés, à peine 1 000 acceptaient l’ensemble des sept flux de déchets (IESEG Insights, avril 2026), et l’État a dû décider une refondation complète de la filière en décembre 2025 (ministère de la Transition écologique, décembre 2025). Le socle logistique du réemploi bâtiment n’est pas encore en place.
Deuxième écart : le risque assurantiel du matériau lui-même. Le réemploi est majoritairement classé en « technique non courante » (TNC), plus risquée aux yeux des assureurs, car les matériaux réemployés ne disposent pas toujours de fiche technique, de marquage CE ou d’attestation de performance (Construction21, juillet 2025 ; decennale.com). Un matériau de réemploi peut aussi être vecteur de désordres — humidité, mérule, dégradation de performance dans le temps — pour un ouvrage sain (DREAL Occitanie, 2024). L’assureur qui industrialise le réemploi sur le bâti sans référentiel de caractérisation déplace un risque de coût court terme vers un risque technique et contentieux moyen terme.
Troisième écart : l’acceptabilité de l’assuré. Le réemploi ne crée de la valeur que si le sociétaire l’accepte sans percevoir une indemnisation au rabais. La logique du gré à gré et de la remise (modèle Covéa × Leroy Merlin) fonctionne tant qu’elle est vécue comme un gain de pouvoir d’achat, non comme une réparation dégradée imposée.
La stratégie échoue si l’un de ces seuils est franchi : sinistralité accrue sur les réparations en réemploi non caractérisé, requalification contentieuse d’un dommage lié à un matériau de seconde vie, ou dégradation mesurée de la satisfaction et de la rétention sur les sinistres traités en réemploi. Point de non-retour : la généralisation du réemploi de matériaux du bâti avant l’établissement d’un référentiel de caractérisation et d’un cadre de garantie. Condition de succès : cantonner d’abord l’industrialisation au reconditionné mobilier et à la réparation durable — à faible risque technique — et n’ouvrir le réemploi du bâti que sous référentiel validé (le rôle du partenariat Covéa × CSTB) et couverture assurantielle explicite.
04 Trajectoire : séquencer par le risque technique, du mobilier au bâti
La trajectoire cible n’est pas un déploiement uniforme du réemploi mais un séquencement par niveau de risque technique et de maturité de filière. Trois horizons structurent l’exécution.
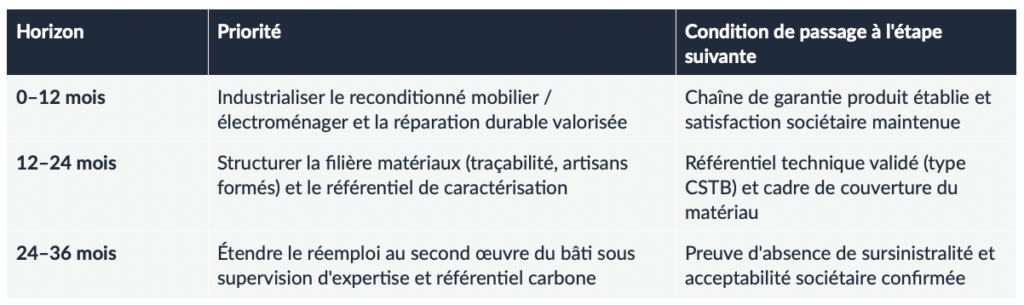
Cette trajectoire suppose trois dépendances critiques traitées en amont :
une filière d’approvisionnement fiable et tracée,
un corps d’expertise formé aux solutions réparatoires durables — l’expertise à distance représente déjà 50 % des missions de fréquence chez Covéa —,
un référentiel de caractérisation qui sécurise la couverture du matériau.