Strategy and Transformation for Good

Next Best Action et hyperpersonnalisation : un levier de valeur réel, un risque de modèle sous-estimé

Le Next Best Action et l’hyperpersonnalisation sont présentés comme le prochain relais de croissance de la relation client en assurance. La valeur existe et se mesure déjà chez les leaders. Mais elle ne se capte pas par la technologie seule : elle suppose une refonte de la donnée, de la gouvernance et du modèle de tarification — et un arbitrage explicite entre finesse individuelle et principe de mutualisation.
Le Next Best Action (NBA, ou plus largement « Next Best X ») désigne un moteur de décision temps réel qui recommande, pour chaque client et à chaque interaction, l’action la plus pertinente : relance, offre, geste de service ou prévention. Couplé à l’hyperpersonnalisation — l’ajustement de l’offre, du prix et du message au profil individuel — il promet de transformer la distribution et la relation client. La question pour un COMEX n’est pas de savoir si la technologie fonctionne, mais où elle crée de la valeur nette, à quelles conditions d’exécution, et à quel risque pour le modèle assurantiel.

01 – Un écart de performance déjà installé entre leaders et suiveurs

La valeur n’est pas hypothétique : elle est déjà captée par une minorité d’acteurs. Selon McKinsey (The Future of AI for the Insurance Industry, juillet 2025), une petite cohorte d’assureurs a généré un rendement total pour l’actionnaire (TSR) 6,1 fois supérieur à celui des retardataires sur cinq ans — un écart plus large que dans la plupart des autres secteurs, attribué à un déploiement intégré et par domaine plutôt qu’à des pilotes isolés. Le même rapport situe le gain d’efficacité opérationnelle jusqu’à 40 % de réduction des coûts sur les fonctions concernées par l’automatisation et l’IA.
Le point de bascule n’est donc pas la disponibilité de la technologie, banalisée par les plateformes du marché, mais la capacité à l’industrialiser. McKinsey qualifie la situation de la majorité des assureurs de « pilot purgatory » : des cas d’usage fragmentés, une sous-estimation des investissements nécessaires, et un ROI faible faute de composants réutilisables entre lignes de métier. L’hyperpersonnalisation échoue moins par défaut de modèle que par défaut d’architecture.

02 – Où se situe la valeur nette : distribution, service, prévention

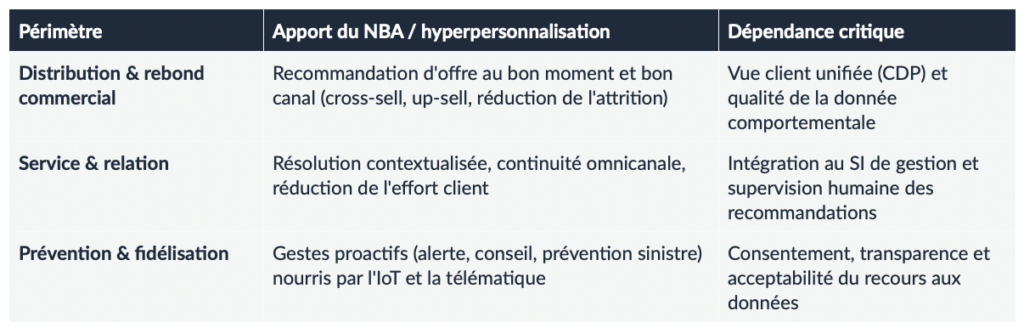
La création de valeur du NBA se concentre sur trois périmètres, d’intensité et de maturité inégales. Le tableau ci-dessous en distingue l’apport, la preuve disponible et la principale dépendance d’exécution.
Source : analyse Bredhill Consulting, à partir de McKinsey (juillet 2025) et de retours d'expérience de place.
Le rebond commercial est le gisement le plus mûr et le plus mesurable ; la prévention est le plus prometteur mais le plus dépendant de l’acceptabilité client. Un consommateur sur trois se déclare mal à l’aise avec l’usage de ses données à des fins de personnalisation (Qualtrics, cité par e-marketing.fr, 2026) : l’hyperpersonnalisation sans transparence devient un repoussoir, pas un avantage.

03  Challenge de l’hypothèse : la finesse tarifaire peut détruire de la valeur

L’hypothèse implicite du discours dominant est qu’une personnalisation plus fine améliore mécaniquement la rentabilité technique et l’expérience client. Cette hypothèse ne tient pas sans conditions, et son extrapolation linéaire comporte trois angles morts.
Premier angle mort : la démutualisation. Une tarification trop fine réduit la mutualisation et peut rendre l’assurance très coûteuse, voire inaccessible, pour les segments à haut risque (The Conversation, août 2025). Le principe fondateur de l’assurance — le partage du risque — se trouve directement mis en tension par l’individualisation extrême du prix. Un assureur qui optimise le NBA tarifaire sans garde-fou déplace son portefeuille vers les bons risques à court terme, mais fragilise sa base mutualisée et son acceptabilité sociale à moyen terme.
Deuxième angle mort : le mur réglementaire. Les systèmes d’IA d’évaluation des risques et de tarification en assurance-vie et santé des personnes physiques sont classés « à haut risque » par le règlement européen sur l’IA (ACPR, juin 2025). Ils imposent transparence algorithmique, données d’entraînement de haute qualité, contrôle humain et documentation. L’ACPR est désignée autorité de surveillance pour les services financiers, et l’article 4 de l’AI Act impose depuis août 2025 une obligation de compétence IA des équipes. La personnalisation tarifaire est donc contrainte par construction, et le cadre FIDA d’accès aux données financières reste une proposition, non un acquis.
Troisième angle mort : l’interprétabilité. La multiplication de modèles quasi individuels rend l’audit et l’explication des décisions plus difficiles, au moment même où le régulateur exige l’inverse. La complexité qui fait la finesse du NBA est aussi ce qui en menace la conformité.
La stratégie échoue si l’un de ces seuils est franchi : dérive du taux de résiliation sur les segments fragilisés, non-conformité d’un modèle de tarification à haut risque, ou rejet client mesuré par une chute du taux de consentement à l’usage des données. Point de non-retour : l’industrialisation d’un moteur tarifaire individualisé avant d’avoir établi la gouvernance de conformité et le cadre d’acceptabilité. Condition de succès : cantonner d’abord le NBA aux périmètres service, rebond et prévention — à faible risque réglementaire — et n’ouvrir la tarification personnalisée que sous contrôle explicite.

04  Trajectoire : séquencer par le risque, pas par la technologie

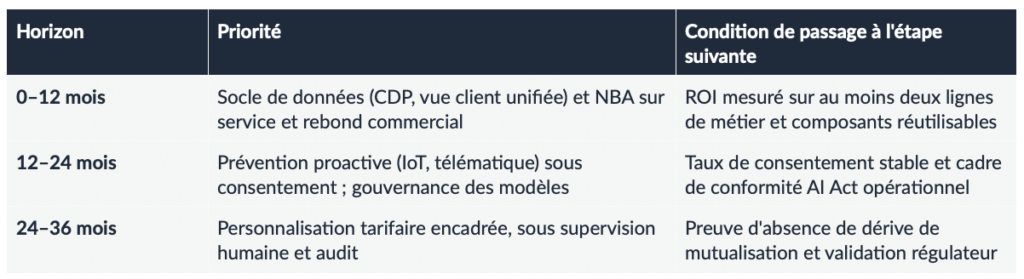
La trajectoire cible n’est pas un déploiement uniforme mais un séquencement par niveau de risque réglementaire et d’acceptabilité. Trois horizons structurent l’exécution.
Source : analyse Bredhill Consulting, 2026. Séquencement indicatif à calibrer selon la maturité data et le mix de portefeuille.
Cette trajectoire suppose trois dépendances critiques traitées en amont : une donnée unifiée et de qualité, une gouvernance de modèles compatible AI Act, et une doctrine explicite d’arbitrage entre finesse individuelle et mutualisation. Sans ces trois socles, l’investissement NBA reproduit le « pilot purgatory » constaté par McKinsey.

Comment Bredhill peut vous aider

Bredhill accompagne les assureurs sur les deux dimensions qui conditionnent la valeur du Next Best Action : le cadrage de la valeur — priorisation des cas d’usage par ROI net et par risque réglementaire — et la trajectoire d’industrialisation — socle de données, gouvernance des modèles AI Act, et doctrine d’arbitrage mutualisation / personnalisation.
Vous souhaitez arbitrer votre stratégie de personnalisation entre performance commerciale et robustesse du modèle assurantiel ?

Contactez Antoine Savard : asavard@bredhill.com
partager cette publication :

Nos dernières publications

This Headline Grabs Visitors’ Attention

A short description introducing your business and the services to visitors.